
Wij zijn geopendGeopend

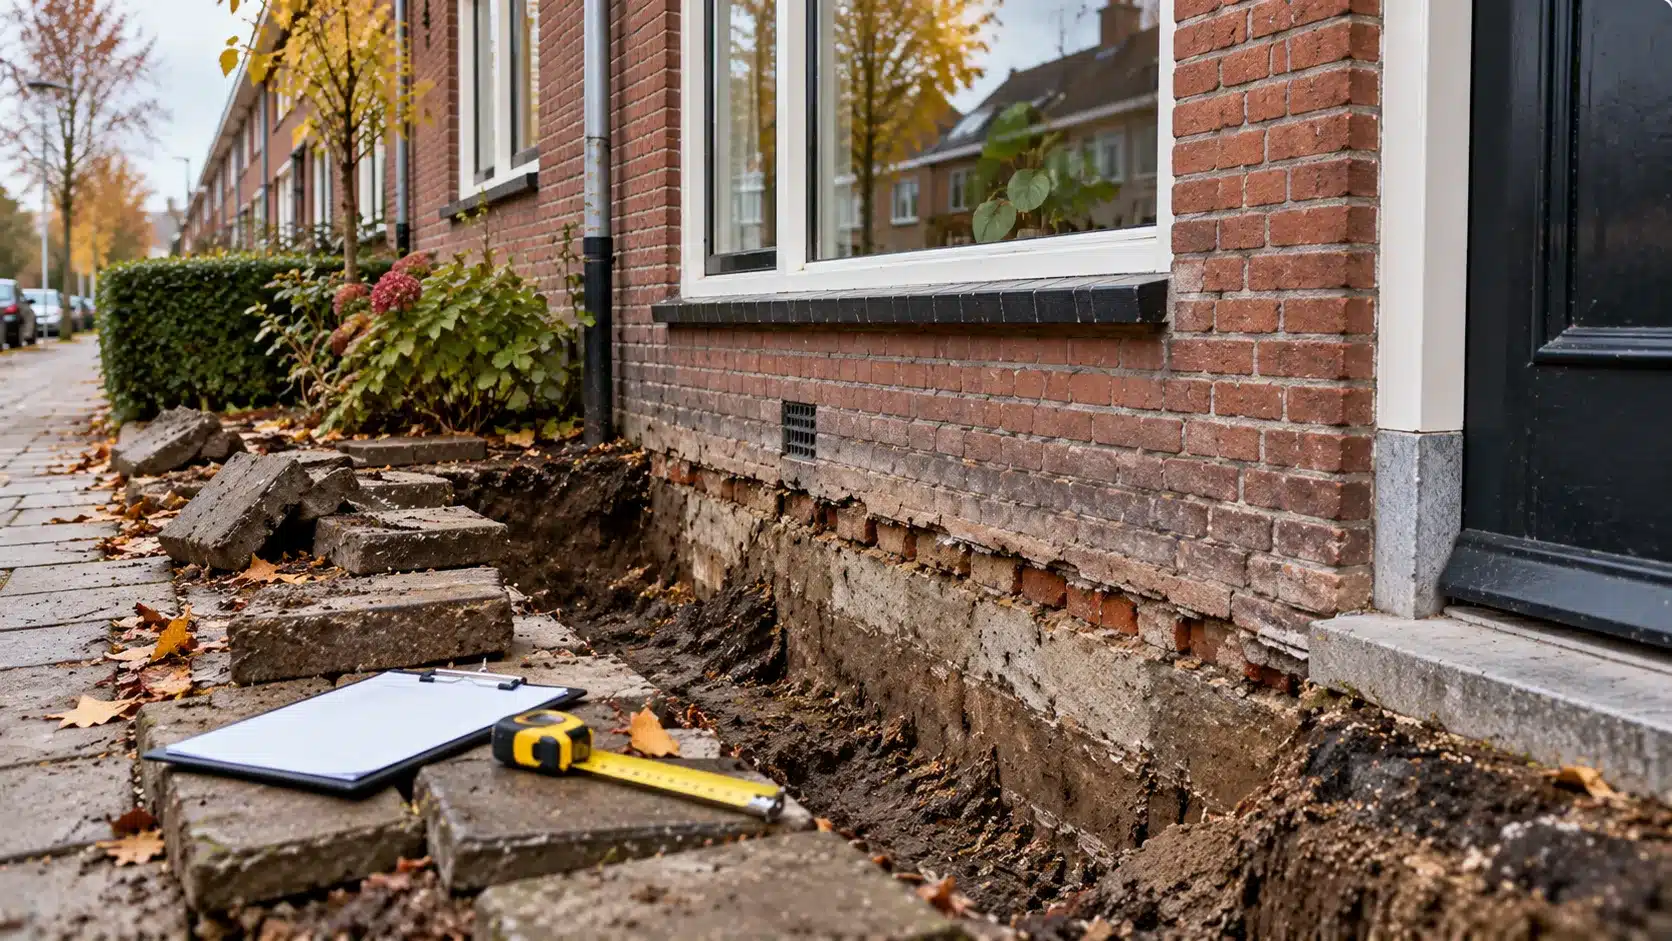
Wat betekent funderingsrisico voor je hypotheek?
Nieuwe NHG-regels vanaf 1 januari 2027
Koop je volgend jaar een huis met een hypotheek met Nationale Hypotheek Garantie (NHG), dan gaat het funderingsrisico van de woning een grotere rol spelen. NHG maakte eind oktober bekend dat geldverstrekkers vanaf 2027 bij een hoog funderingsrisico rekening moeten houden met de verwachte herstelkosten. Dat kan betekenen dat je minder kunt lenen.
De nieuwe regel geldt voor hypotheken met NHG waarvoor vanaf 1 januari 2027 een bindend aanbod wordt uitgebracht. Hij geldt bij de aankoop van een bestaande woning, bij het verhogen van je hypotheek en bij oversluiten, behalve wanneer je alleen oversluit zonder iets te veranderen.
Hoe wordt het funderingsrisico bepaald?
Bij de aankoop van een woning laat je een taxatie uitvoeren. In het taxatierapport krijgt de woning een inschatting van het funderingsrisico, van A (laag risico) tot E (hoog risico). Die inschatting is vaak gebaseerd op gegevens over de buurt, het bouwjaar en de bodem, en niet op onderzoek naar het specifieke huis.
Wat er precies achter die labels zit en hoe banken ermee omgaan, lees je in ons eerdere blog over problemen bij een hypotheekaanvraag door het funderingslabel.
Wat verandert er bij label D of E?
Krijgt een woning in het taxatierapport een risico-inschatting D of E, dan is vanaf 2027 bij een NHG-hypotheek een verkennend funderingsonderzoek verplicht. Daarmee wordt beter in beeld gebracht hoe het met de fundering van dat specifieke huis staat.
Blijkt uit dat onderzoek dat het funderingsrisico inderdaad hoog is, dan moet de geldverstrekker de indicatieve herstelkosten meenemen bij de berekening van je maximale hypotheek. Die herstelkosten kunnen oplopen tot tienduizenden euro’s. Omdat ze meetellen in je woonlasten, blijft er minder ruimte over voor de hypotheek zelf.
Heb je eigen geld, dan kan dat helpen. Volgens de NHG-regels mogen eigen middelen boven de 25.000 euro de herstelkosten verlagen waarmee wordt gerekend.
Waarom doet NHG dit?
Het doel is om kopers te beschermen. Wie de volledige leenruimte gebruikt voor de aankoop van een huis met een slechte fundering, kan later in de problemen komen als het herstel moet worden betaald. Door de herstelkosten vooraf mee te nemen, wordt voorkomen dat je een huis koopt dat je achteraf niet kunt laten repareren.
Wat betekent dit als je een huis wilt kopen?
Kijk je naar een oudere woning, bijvoorbeeld uit de periode voor 1970, of naar een huis in een gebied met een slappe bodem, vraag dan al vroeg naar het funderingsrisico. Een bouwkundige keuring of funderingsonderzoek vóór de aankoop geeft je duidelijkheid voordat je een definitief bod doet. Lees meer over de bouwkundige keuring.
Neem een voorbehoud van financiering op in je bod. Zo kun je de koop ontbinden als je door het funderingsrisico de hypotheek niet rond krijgt. In ons blog over bieden zonder voorbehoud van financiering lees je waarom dat verstandig is.
Wat betekent dit als je je huis wilt verkopen?
Ook verkopers krijgen ermee te maken. Heeft je woning een hoog funderingsrisico, dan kunnen kopers met een NHG-hypotheek minder lenen. Weet je zelf al hoe het met de fundering staat, bijvoorbeeld door eerder onderzoek of herstel, zorg dan dat je die informatie paraat hebt. Dat maakt de verkoop makkelijker en voorkomt vertraging.
Laat je goed adviseren
Twijfel je over het funderingsrisico van een huis dat je wilt kopen, of wil je weten wat de nieuwe regels voor jouw leenruimte betekenen? Onze hypotheekadviseurs kijken graag met je mee. Lees meer over een hypotheek met NHG of maak een afspraak.
